

Сравнение
| Вклад | Накопительный счёт | |
|---|---|---|
| Ставка | фиксирована на весь срок | банк может менять, уведомив клиента |
| Срок | от месяца до нескольких лет | бессрочно |
| Снятие | обычно с потерей процентов | в любой момент |
| Пополнение | зависит от условий | свободное |
| На что начисляются проценты | на всю сумму | на ежедневный или минимальный остаток за месяц |
| Типичная уловка | высокая ставка только при выплате процентов в конце срока или с покупкой страховки | приветственная ставка на 2–3 месяца, затем базовая |
| Страхование | 1,4 млн ₽ | 1,4 млн ₽ |
На что смотреть в условиях вклада
- Эффективная ставка. Ставка с ежемесячной капитализацией и ставка с выплатой в конце срока — разные вещи. Сравнивайте доход в рублях за одинаковый срок.
- Условия досрочного закрытия. Обычно проценты пересчитываются по ставке «до востребования» — близкой к нулю.
- Привязанные продукты. Вклад «с повышенной ставкой» в комплекте с инвестиционным страхованием или накопительным страхованием жизни — это два продукта, и второй может съесть всю выгоду.
- Срок. Самые высокие ставки банки дают на 3–6 месяцев. Длинные вклады обычно менее доходны: банки тоже ждут снижения ставок.
На что смотреть в условиях счёта
- Как долго действует ставка. Повышенную ставку для новых клиентов через два-три месяца сменяет базовая.
- На какой остаток начисляют. При расчёте по минимальному остатку одно крупное снятие в начале месяца обнуляет доход за весь месяц.
- Дополнительные условия. Подписка, траты по карте, зарплатный проект.
Что выбрать при падающих ставках
Средняя максимальная ставка по вкладам в крупнейших банках — 12,9% годовых (август 2026 года); в декабре 2024 года она превышала 22%. Банк России ждёт дальнейшего снижения ключевой ставки. В такой ситуации логика простая:
- Деньги, которые точно не понадобятся год, — на вклад: ставка останется прежней, даже если рынок уйдёт вниз.
- Подушка безопасности на 3–6 месяцев расходов — на накопительный счёт или в фонд денежного рынка: доступность важнее десятых долей процента.
- Деньги на срок от двух-трёх лет — стоит сравнить с ОФЗ: они фиксируют доходность на годы. Расчёт — в материале «Вклад или ОФЗ».
Страхование
Государство возвращает до 1,4 млн ₽ на одного человека в одном банке — вместе с процентами. Если сумма больше, её делят между банками. При продаже жилья, получении наследства и в ряде других случаев временно действует повышенный лимит — до 10 млн ₽. Проверяйте, что банк участвует в системе страхования вкладов, и не путайте вклад со сберегательными продуктами страховых и инвестиционных компаний: они не застрахованы.
Налог
Проценты по вкладам и счетам сверх необлагаемой суммы облагаются НДФЛ. За 2026 год не облагаются 160 тыс. ₽ процентов по всем банкам вместе. Как считать — в материале «Налог на вклады».
- InvestFuture, 25.08.2026 — средняя максимальная ставка по вкладам в десяти крупнейших банках, мониторинг Банка России.
- SberCIB, 26.10.2026 — решение Банка России по ключевой ставке от 23.10.2026 и прогноз регулятора.
- Финансы Mail, 14.08.2026 и БУХ.1С, 05.02.2026 — правила налога на проценты по вкладам (ст. 214.2 НК РФ).
- Федеральный закон от 23.12.2003 № 177-ФЗ «О страховании вкладов в банках Российской Федерации».
Этот блок не относится к теме статьи: это актуальные объекты из нашего каталога для тех, кто рассматривает и недвижимость.
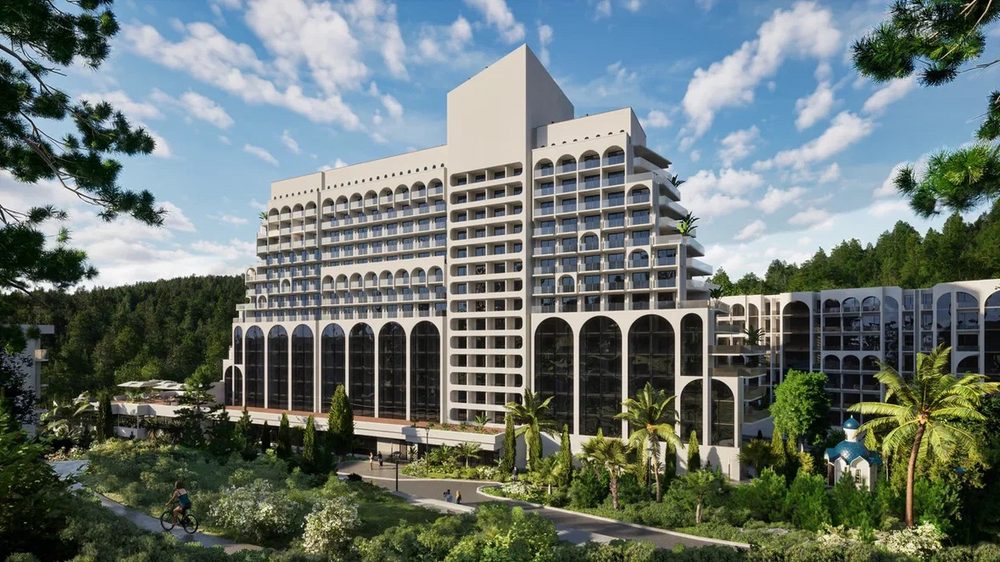 Лазаревский район Сочи · апартаменты · элитГК Белые Ночиот 21,2 млн ₽ · 24,1–69,7 м² · сдача: 3 кв. 2028Расчётный доход ≈ 2,5 млн ₽ в год2-комнатные, 46 м² · базовый сценарий
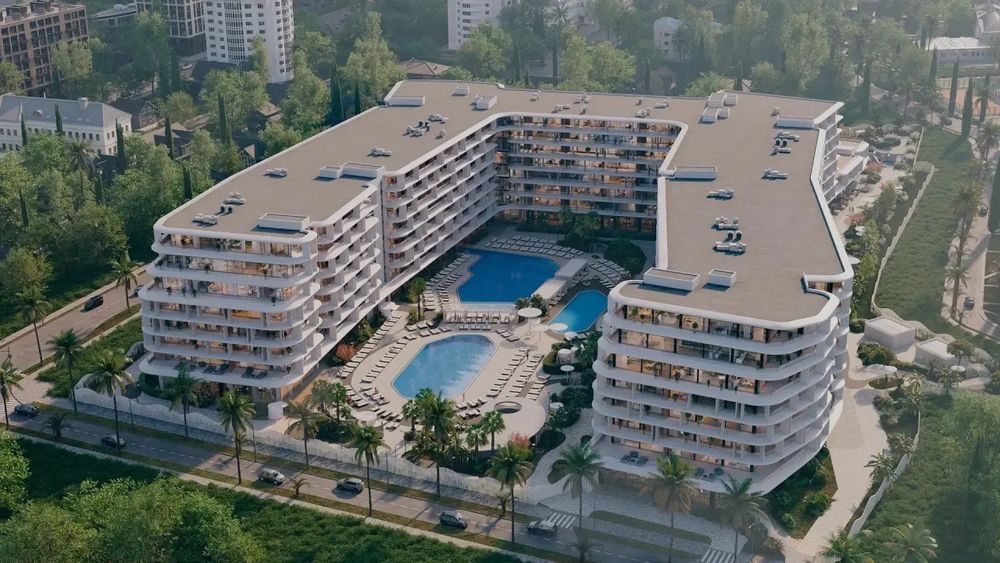 Адлер · апартаменты · элитГК ALEAN EMERALD MANDARIN GARDEN 5*от 75,2 млн ₽ · 55,6–182 м² · сдача: 4 кв. 2030Расчётный доход ≈ 2,6 млн ₽ в год3-комнатные, 90 м² · базовый сценарий
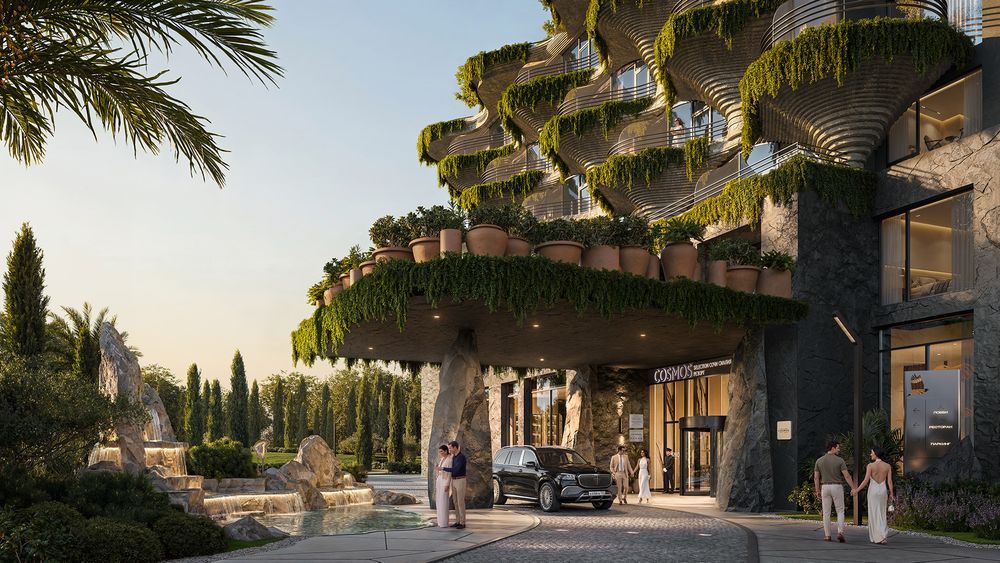 Адлер · апартаменты · элитГК Cosmos Selection Сочи Сиалия Резорт 5*от 26,7 млн ₽ · 27,8–68,3 м² · сдача: 1 кв. 2029Расчётный доход ≈ 1,7 млн ₽ в год1-комнатные, 40 м² · базовый сценарий
Как отобрано: объекты каталога «Империи», подходящие под условия страницы, в порядке каталога — сначала проекты с наибольшим числом лотов в продаже. Цены и статус — из каталога на сегодня. Расчётный доход — модель сайта: рыночные ставки аренды по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6% и коммунальные платежи; допущения раскрыты в калькуляторе на странице объекта. Это не обещание дохода.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты — модели с указанными допущениями; доходность в прошлом не гарантирует доходности в будущем. Данные актуальны на 11 ноября 2026.

 Звоните нам
 Обработка персональных данных
