
8 800 444-62-43

Основы инвестированияЦель, срок, риск и доходность
Читайте по порядку или сразу то, что нужно
- Срок определяет инструмент. Деньги на год и деньги на десять лет нельзя вкладывать одинаково.
- Доходность — плата за риск. Если обещают больше, чем дают ОФЗ, спросите, за какой риск вам платят.
- Считать нужно после расходов, налогов и инфляции. 13% по вкладу при инфляции 7% — это около 6% реального дохода.
- Не ставьте всё на один актив. Даже хороший.
Три вопроса до выбора инструмента
Прежде чем сравнивать квартиру, вклад и акции, ответьте себе на три вопроса. Без ответов любое сравнение бессмысленно: один и тот же инструмент хорош для одной задачи и опасен для другой.
- ЗачемСохранить к определённой дате, получать регулярный доход или вырастить капитал — это три разные задачи с разными инструментами.
- На какой срокДо года — вклад и фонды денежного рынка. От года до трёх — вклады и короткие облигации. От пяти лет — можно добавлять акции и недвижимость.
- Какую просадку вы переживётеНе «какую доходность хотите», а «сколько готовы временно потерять и не продать». Индекс Мосбиржи в 2026 году падал почти на треть, биткоин — вдвое.
Подробный обзор вариантов по сроку и сумме — в материале «Куда вложить деньги в 2026 году», пошаговый план для новичка — «С чего начать инвестировать».
Номинальная и реальная доходность
Номинальная доходность — то, что написано в рекламе. Реальная — то, что остаётся после инфляции. При ставке 12,9% и инфляции 6,8% реальный доход вклада — около 5,7% годовых. Это и есть настоящий результат: на столько вырастет ваша покупательная способность.
Вторая поправка — налоги и расходы. Валовая доходность аренды в рекламе и чистая после управляющей компании, налога и простоя могут отличаться вдвое. Как читать такие расчёты — в материале «Доходность и риск».
Риск — это разброс результатов
Риск удобно мерить не словами «высокий» и «низкий», а разницей между плохим и хорошим исходом. Вот что даёт наша модель для 10 млн ₽ за пять лет.
| Инструмент | Осторожный сценарий | Оптимистичный сценарий | Разброс |
|---|---|---|---|
| ОФЗ на 5 лет | 17,7 млн ₽ | 18,1 млн ₽ | 0,4 млн ₽ |
| Вклад | 14,8 млн ₽ | 16,2 млн ₽ | 1,4 млн ₽ |
| Квартира в Сочи | 12,4 млн ₽ | 19,2 млн ₽ | 6,8 млн ₽ |
| Золото | 8,5 млн ₽ | 17,5 млн ₽ | 9,0 млн ₽ |
Модель редакции «Империи» на ноябрь 2026 года, после налогов и комиссий. Допущения — в разделе «Сравнения».
У облигаций результат почти известен заранее. У квартиры и золота он зависит от цены актива через пять лет — и именно за эту неопределённость инвестор вправе требовать более высокой ожидаемой доходности.
Точка отсчёта на ноябрь 2026 года
Ключевая ставка — 14%, вклады — около 13%, пятилетние ОФЗ — 15,45%, инфляция — 6,8% год к году. Любой другой вариант — недвижимость, акции, золото — стоит сравнивать с этими числами: превышает ли ожидаемый результат безрисковую доходность и оправдывает ли разница дополнительный риск. Готовые расчёты — в разделе «Сравнения».
Частые вопросы
Что такое безрисковая доходность?
Доход, который можно получить с минимальным риском потери: в рублях это вклад в пределах страховой суммы и государственные облигации, если держать их до погашения. Сейчас это 13–15% годовых. С этой цифрой сравнивают все остальные варианты.
Куда вложить небольшую сумму?
Вклад, накопительный счёт, фонд денежного рынка или ОФЗ — все они доступны с нескольких тысяч рублей и при текущих ставках дают больше инфляции. Сложные инструменты при небольшой сумме обычно не оправдывают ни времени, ни риска.
Сколько разных инструментов нужно?
Достаточно двух-трёх, которые ведут себя по-разному: например, облигации для предсказуемого дохода и небольшая доля акций или золота. Десять похожих активов не дают диверсификации.
Этот блок не относится к теме статьи: это актуальные объекты из нашего каталога для тех, кто рассматривает и недвижимость.
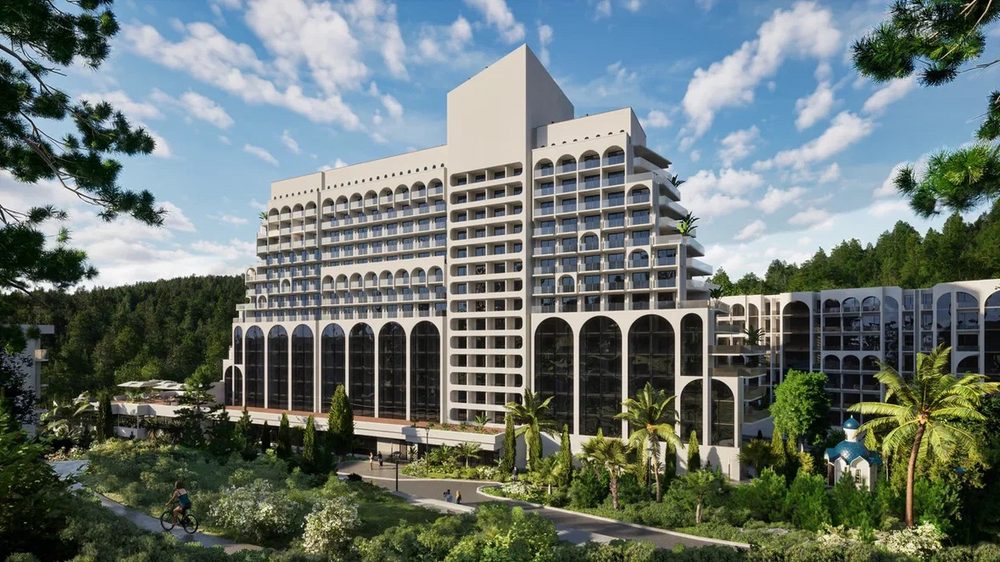 Лазаревский район Сочи · апартаменты · элитГК Белые Ночиот 21,2 млн ₽ · 24,1–69,7 м² · сдача: 3 кв. 2028Расчётный доход ≈ 2,5 млн ₽ в год2-комнатные, 46 м² · базовый сценарий
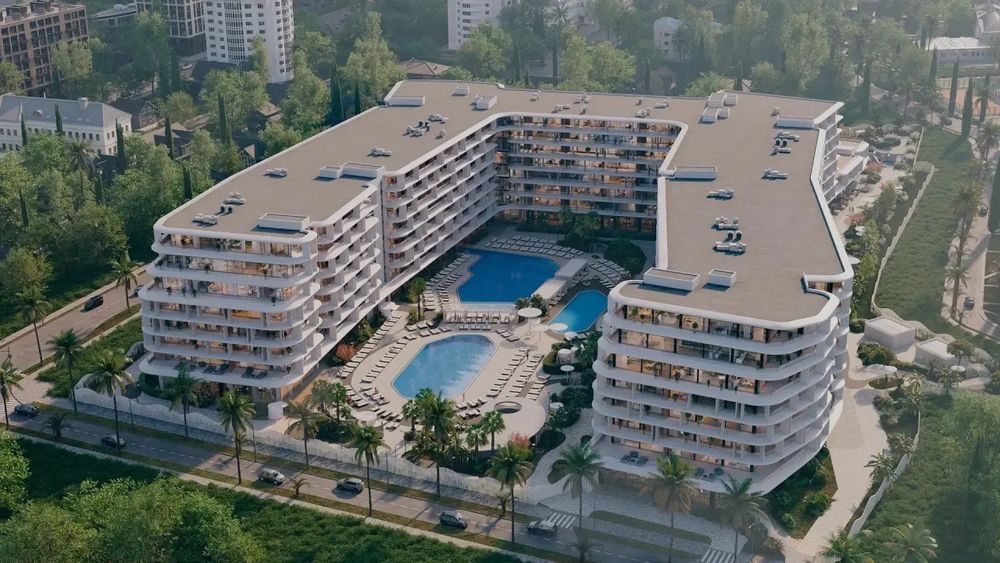 Адлер · апартаменты · элитГК ALEAN EMERALD MANDARIN GARDEN 5*от 75,2 млн ₽ · 55,6–182 м² · сдача: 4 кв. 2030Расчётный доход ≈ 2,6 млн ₽ в год3-комнатные, 90 м² · базовый сценарий
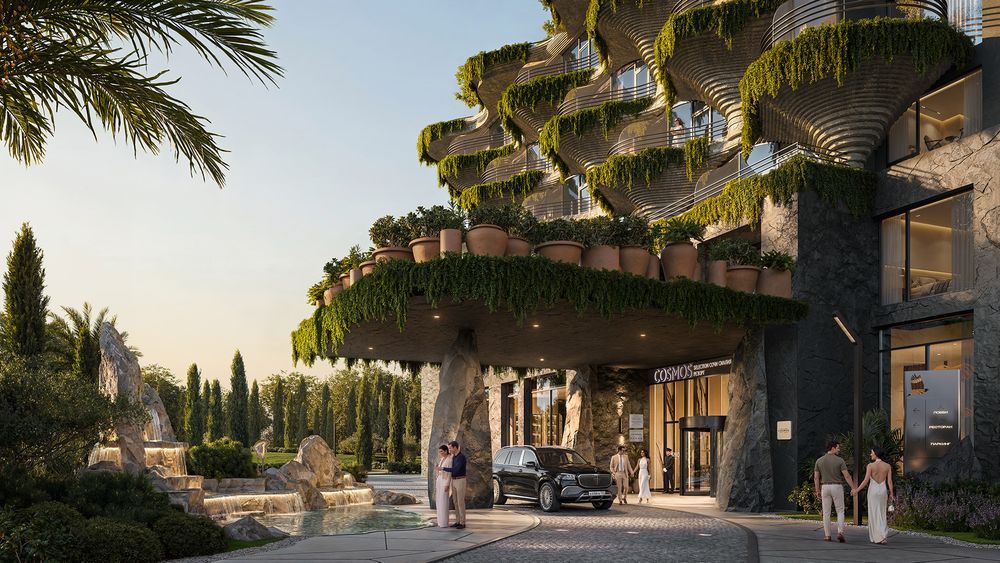 Адлер · апартаменты · элитГК Cosmos Selection Сочи Сиалия Резорт 5*от 26,7 млн ₽ · 27,8–68,3 м² · сдача: 1 кв. 2029Расчётный доход ≈ 1,7 млн ₽ в год1-комнатные, 40 м² · базовый сценарий
Как отобрано: объекты каталога «Империи», подходящие под условия страницы, в порядке каталога — сначала проекты с наибольшим числом лотов в продаже. Цены и статус — из каталога на сегодня. Расчётный доход — модель сайта: рыночные ставки аренды по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6% и коммунальные платежи; допущения раскрыты в калькуляторе на странице объекта. Это не обещание дохода.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты — модели с указанными допущениями; доходность в прошлом не гарантирует доходности в будущем. Данные актуальны на 11 ноября 2026.
Проверим ваш план на цифрах
- Расчёт дохода в трёх сценариях, а не одна рекламная цифра
- Все расходы: управляющая компания, налог, коммунальные платежи
- Проверка застройщика и документов до брони

 Звоните нам
8 800 444-62-43
ГК "Империя" в Сочи
 Обработка персональных данных
Недвижимость
© 2026 imperia-sochi.com Все права защищены.
