

Условия сравнения
10 млн ₽, 5 лет с ноября 2026 года, рубли, без кредита, после налогов. Купоны и арендный доход размещаются на вкладе по снижающимся ставкам (12,9% → 8% за пять лет, базовый сценарий).
Вариант 1. ОФЗ
ОФЗ — облигации Минфина: вы даёте в долг государству и получаете купоны, а в конце срока — номинал. На аукционе 2 сентября 2026 года Минфин разместил пятилетние ОФЗ под 15,45% годовых; десятилетние бумаги в сентябре торговались с доходностью около 16,4%. Это выше ключевой ставки (14%) и заметно выше вкладов (около 13%).
Главное отличие от вклада: доходность фиксируется на весь срок. Что бы ни случилось со ставками, купоны будут приходить прежние.
| Осторожный | Базовый | Оптимистичный | |
|---|---|---|---|
| Доходность при покупке | 15,45% | 15,45% | 15,45% |
| Купоны в год после НДФЛ 13% | 1,34 млн ₽ | 1,34 млн ₽ | 1,34 млн ₽ |
| Ставки, под которые реинвестируются купоны | падают быстро | базовые | остаются высокими |
| Итог через 5 лет | 17,7 млн ₽ | 17,8 млн ₽ | 18,1 млн ₽ |
| В годовых | 12,1% | 12,3% | 12,6% |
Модель редакции: облигация по цене, близкой к номиналу, с купоном 15,45%, удержание до погашения. Если купоны просто тратить, итог — 16,7 млн ₽. Комиссии брокера (обычно 0,05–0,3% от сделки) на результат почти не влияют. На индивидуальном инвестиционном счёте (ИИС) налог можно снизить.
Риск ОФЗ — не дефолт, а цена до погашения. Если понадобится продать раньше, цена будет рыночной. При росте доходностей до 20% бумага с тремя годами до погашения подешевела бы примерно до 90% номинала; при снижении до 10% — подорожала бы до 114%. Если держать до конца, колебания не важны.
Вариант 2. Квартира в Сочи
Та же студия, что и в сравнении с вкладом: 30 м² в Адлере, 9,65 млн ₽ плюс 350 тыс. ₽ на обстановку, посуточная аренда через управляющую компанию, продажа через 5 лет.
| Осторожный | Базовый | Оптимистичный | |
|---|---|---|---|
| Чистая аренда в первый год | 490 тыс. ₽ | 620 тыс. ₽ | 730 тыс. ₽ |
| Рост цены в год | 0% | 5% | 9% |
| Итог через 5 лет | 12,4 млн ₽ | 15,9 млн ₽ | 19,2 млн ₽ |
| В годовых | 4,4% | 9,7% | 13,9% |
Источник: модель редакции «Империи», ноябрь 2026 года. Подробные допущения по квартире — в сравнении «Недвижимость или вклад».
Откуда разница
Текущий доход ОФЗ после налога — 13,4% годовых. Текущий доход квартиры — 6,2%. Разрыв в 7 процентных пунктов квартира должна закрыть ростом цены. Арифметика: чтобы итог сравнялся с ОФЗ, квартира должна дорожать на 8,2% в год пять лет подряд — с 9,65 до 14,3 млн ₽. Для сравнения: в октябре 2026 года цены предложения на вторичном рынке Сочи снизились на 1,8% за месяц, а сделки идут со скидками.
Что может перевернуть вывод
Срок длиннее пяти лет. Через пять лет ОФЗ погасятся, и вложить деньги снова под 15% не получится, если инфляция и ставки вернутся к целям Банка России. Квартира же останется с проиндексированной арендой. На горизонте 10–15 лет первые пять лет в облигациях и последующая покупка недвижимости могут оказаться лучше любого из вариантов по отдельности.
Покупка с дисконтом. Скидка 15% на входе добавляет к итогу квартиры около 1,5–1,8 млн ₽ и почти закрывает разрыв в базовом сценарии.
Резкий рост инфляции. Купон ОФЗ с постоянным доходом фиксирован: если инфляция окажется выше ожиданий, реальная доходность упадёт. Аренда и цены на жильё со временем подстраиваются под инфляцию. От этого риска частично защищают ОФЗ с плавающим купоном и ОФЗ-ИН.
Личное использование. Облигация не заменит квартиру у моря, если она вам нужна.
Вывод
Если цель — максимальный и предсказуемый результат на пяти годах, ОФЗ сейчас сильнее. Это редкий период, когда безрисковая доходность вдвое выше арендной. Если цель — актив на десятилетия, не обязательно выбирать: облигации позволяют заработать на ожидании и прийти на рынок недвижимости с большим капиталом и без спешки. Как устроены облигации — в материале «Облигации и ОФЗ»; чем они отличаются от вклада — в сравнении «Вклад или ОФЗ».
Строящиеся проекты часто продаются с рассрочкой: часть капитала может работать в облигациях до ввода дома.
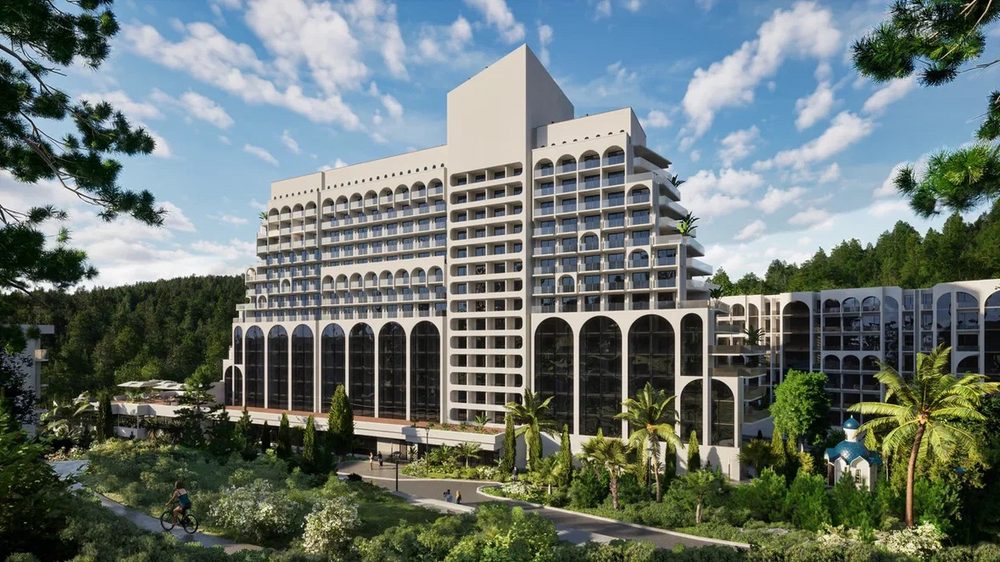 Лазаревский район Сочи · апартаменты · элитГК Белые Ночиот 21,2 млн ₽ · 24,1–69,7 м² · сдача: 3 кв. 2028Расчётный доход ≈ 2,5 млн ₽ в год2-комнатные, 46 м² · базовый сценарий
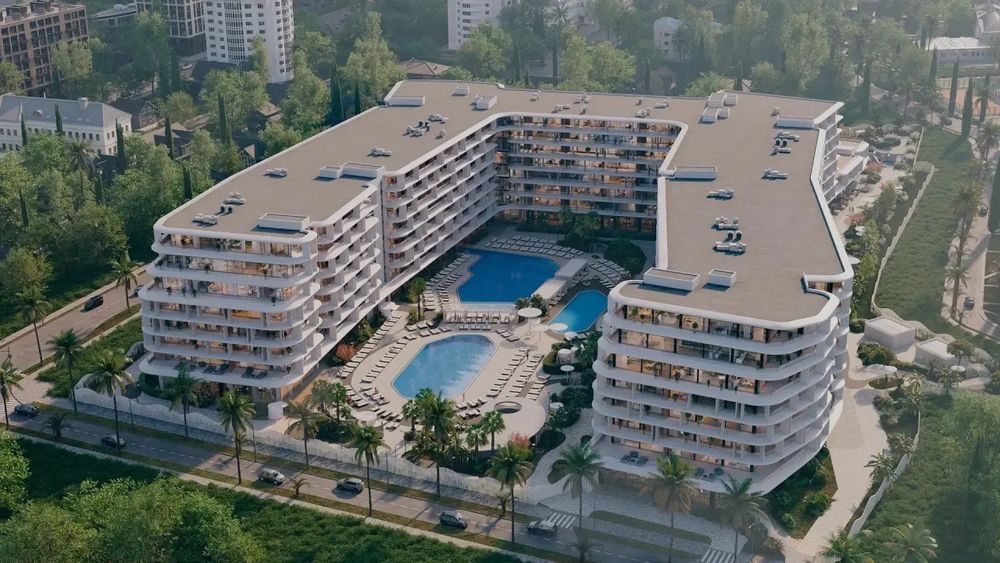 Адлер · апартаменты · элитГК ALEAN EMERALD MANDARIN GARDEN 5*от 75,2 млн ₽ · 55,6–182 м² · сдача: 4 кв. 2030Расчётный доход ≈ 2,6 млн ₽ в год3-комнатные, 90 м² · базовый сценарий
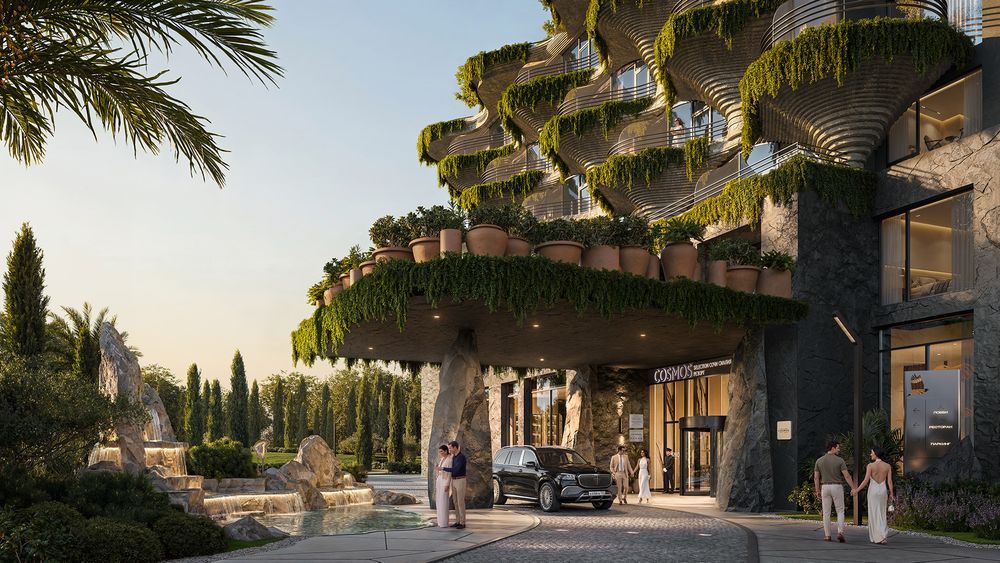 Адлер · апартаменты · элитГК Cosmos Selection Сочи Сиалия Резорт 5*от 26,7 млн ₽ · 27,8–68,3 м² · сдача: 1 кв. 2029Расчётный доход ≈ 1,7 млн ₽ в год1-комнатные, 40 м² · базовый сценарий
Как отобрано: объекты каталога «Империи», подходящие под условия страницы, в порядке каталога — сначала проекты с наибольшим числом лотов в продаже. Цены и статус — из каталога на сегодня. Расчётный доход — модель сайта: рыночные ставки аренды по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6% и коммунальные платежи; допущения раскрыты в калькуляторе на странице объекта. Это не обещание дохода.
Частые вопросы
Можно ли потерять деньги на ОФЗ?
Если держать до погашения — только в случае дефолта государства по рублёвому долгу. Если продавать раньше — да, когда доходности на рынке выросли и цена бумаги упала.
Почему доходность ОФЗ выше ключевой ставки?
Инвесторы требуют премию за длинный срок и за неопределённость с инфляцией и бюджетом. В сентябре 2026 года доходности длинных ОФЗ выросли после того, как Банк России сохранил ставку на уровне 14%.
Что будет, если ставки упадут?
Облигации, купленные сейчас, подорожают, а новые будут давать меньше. Недвижимость при снижении ставок обычно оживает: дешевеет ипотека, растёт спрос. Это довод в пользу того, чтобы не откладывать решение о недвижимости на годы, но и не спешить с ним.
- InvestFuture, 13.09.2026 — доходности ОФЗ на 11.09.2026 и итоги аукциона Минфина 02.09.2026.
- SberCIB, 26.10.2026 — решение Банка России по ключевой ставке от 23.10.2026 и прогноз регулятора.
- InvestFuture, 25.08.2026 — средняя максимальная ставка по вкладам в десяти крупнейших банках, мониторинг Банка России.
- РБК Недвижимость, 06.11.2026 — цены предложения на вторичном рынке в 50 городах, оценка SRG за октябрь 2026 года.
- Газета.Ru, 02.07.2026 — оценки директора «Этажи» в Сочи: торг, скидки застройщиков, цены сделок на вторичном рынке.
- Расчёты редакции «Империи»: модель дохода от аренды — та же, что в калькуляторе на страницах объектов (ставки по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6%, коммунальные платежи).
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты — модели с указанными допущениями; доходность в прошлом не гарантирует доходности в будущем. Данные актуальны на 11 ноября 2026.

 Звоните нам
 Обработка персональных данных
