

Условия сравнения
Стартовый капитал — 10 млн ₽, срок — 5 лет, с ноября 2026 года. Всё в рублях, без кредита. Результаты номинальные, после налогов; инфляцию учитываем отдельной строкой. Арендный доход по мере поступления кладём на вклад под те же ставки.
Вариант 1. Вклад
Средняя максимальная ставка в десяти крупнейших банках — 12,9% годовых (Банк России, август 2026 года). Но зафиксировать её на пять лет нельзя: длинные вклады дают заметно меньше, поэтому в модели вклад каждый год перекладывается под новую ставку. Ставки будут снижаться вслед за ключевой: Банк России прогнозирует её в среднем 12,5–13,5% в 2027 году при цели по инфляции 4%.
| Год | Осторожный | Базовый | Высокие ставки надолго |
|---|---|---|---|
| 1-й | 12,9% | 12,9% | 12,9% |
| 2-й | 10,5% | 11,5% | 12,5% |
| 3-й | 8,5% | 9,5% | 11,5% |
| 4-й | 7,5% | 8,5% | 10,5% |
| 5-й | 7,0% | 8,0% | 10,0% |
| Итог через 5 лет | 14,8 млн ₽ | 15,3 млн ₽ | 16,2 млн ₽ |
| Налог за 5 лет | 0,63 млн ₽ | 0,70 млн ₽ | 0,83 млн ₽ |
Модель редакции. Ставка первого года — факт, следующие годы — допущения. Налог: НДФЛ 13% с процентов сверх необлагаемой суммы (1 млн ₽ × максимальная ключевая ставка года: за 2026 год — 160 тыс. ₽, далее в модели 140, 130, 100 и 85 тыс. ₽).
Что ещё важно. Страхование вкладов покрывает 1,4 млн ₽ в одном банке, поэтому 10 млн ₽ придётся разложить по нескольким банкам или принять риск. Расходов на вход и выход нет. Времени вклад не требует.
Вариант 2. Квартира в Сочи
Студия 30 м² в Адлере за 9,65 млн ₽ плюс 350 тыс. ₽ на мебель и технику. Посуточная аренда через управляющую компанию. Через 5 лет продаём с комиссией агента 3%; НДФЛ с продажи нет, так как выдержан минимальный срок владения.
| Допущение | Осторожный | Базовый | Оптимистичный |
|---|---|---|---|
| Чистый доход от аренды в первый год | 490 тыс. ₽ | 620 тыс. ₽ | 730 тыс. ₽ |
| Индексация аренды в год | 3% | 5% | 6% |
| Рост цены квартиры в год | 0% | 5% | 9% |
| Цена квартиры через 5 лет | 9,65 млн ₽ | 12,3 млн ₽ | 14,8 млн ₽ |
| Аренда за 5 лет с процентами на вкладе | 3,0 млн ₽ | 4,0 млн ₽ | 4,8 млн ₽ |
| Итог через 5 лет | 12,4 млн ₽ | 15,9 млн ₽ | 19,2 млн ₽ |
| В годовых | 4,4% | 9,7% | 13,9% |
Модель редакции. Чистый доход от аренды — после комиссии управляющей компании 25%, налога 6% и коммунальных платежей; расчёт — в материале «Стоит ли инвестировать в недвижимость Сочи». Не учтены ремонт и замена мебели (0,5–1% стоимости в год) и налог на имущество.
Источник: модель редакции «Империи», ноябрь 2026 года.
От чего зависит результат квартиры
Итог через 5 лет в млн ₽ при разном росте цены и разном арендном доходе:
| Рост цены в год | Аренда 490 тыс. ₽ | Аренда 620 тыс. ₽ | Аренда 730 тыс. ₽ |
|---|---|---|---|
| 0% | 12,5 | 13,3 | 14,0 |
| 3% | 14,0 | 14,8 | 15,5 |
| 5% | 15,1 | 15,9 | 16,6 |
| 7% | 16,3 | 17,1 | 17,8 |
| 9% | 17,5 | 18,4 | 19,1 |
Разница между худшей и лучшей арендой — около 1,5 млн ₽. Разница между ценой без роста и ростом на 9% в год — 5 млн ₽. Главный параметр — не загрузка, а цена, по которой вы продадите. При базовой аренде квартира сравнивается с базовым вкладом, если дорожает на 3,9% в год; в 2026 году цены в Сочи снижаются, так что это допущение о будущем, а не описание настоящего.
Второй по силе параметр — цена входа. Скидка 10% при покупке добавляет к итогу примерно столько же, сколько два года хорошей аренды.
Чего нет в таблицах
| Вклад | Квартира | |
|---|---|---|
| Ликвидность | деньги доступны в конце срока вклада, досрочно — с потерей процентов | продажа занимает месяцы; срочная — с дисконтом |
| Участие владельца | никакого | контроль управляющей компании, ремонт, решение вопросов |
| Защита от инфляции | нет: ставка снижается вместе с инфляцией | частичная: аренда и цены со временем индексируются |
| Риск потери | до 1,4 млн ₽ в банке застраховано государством | риск конкретного дома, района, статуса объекта, спроса туристов |
| Польза помимо дохода | нет | можно отдыхать самому |
Кому что подходит
Вклад — если срок до трёх лет, деньги могут понадобиться раньше или нет желания заниматься объектом. На коротком сроке у квартиры слишком много расходов и рисков, которые не успевают окупиться.
Квартира — если горизонт от 7–10 лет, вы верите в восстановление цен после снижения ставок, можете купить со скидкой и будете пользоваться жильём сами. Тогда 6% арендного дохода — это не весь результат, а только его текущая часть.
Оба варианта сразу. Ничто не мешает держать деньги на вкладе или в облигациях, пока ставки высоки, и вернуться к покупке, когда рынок недвижимости определится с ценами. Высокие ставки сейчас как раз оплачивают ожидание. А ещё более выгодная альтернатива вкладу на пятилетнем сроке — облигации: смотрите сравнение «Недвижимость или ОФЗ».
Подборка под сумму из примера. Цена «от» — минимальная цена лота в проекте.
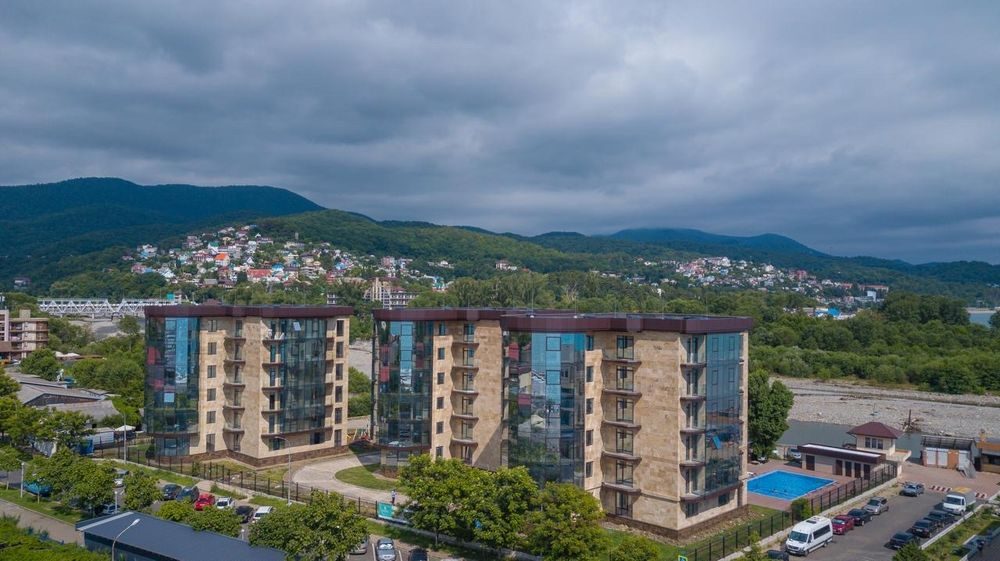 Лазаревский район Сочи · апартаменты · элитАК Морской Берегот 9 млн ₽ · 25–44,5 м² · сдан
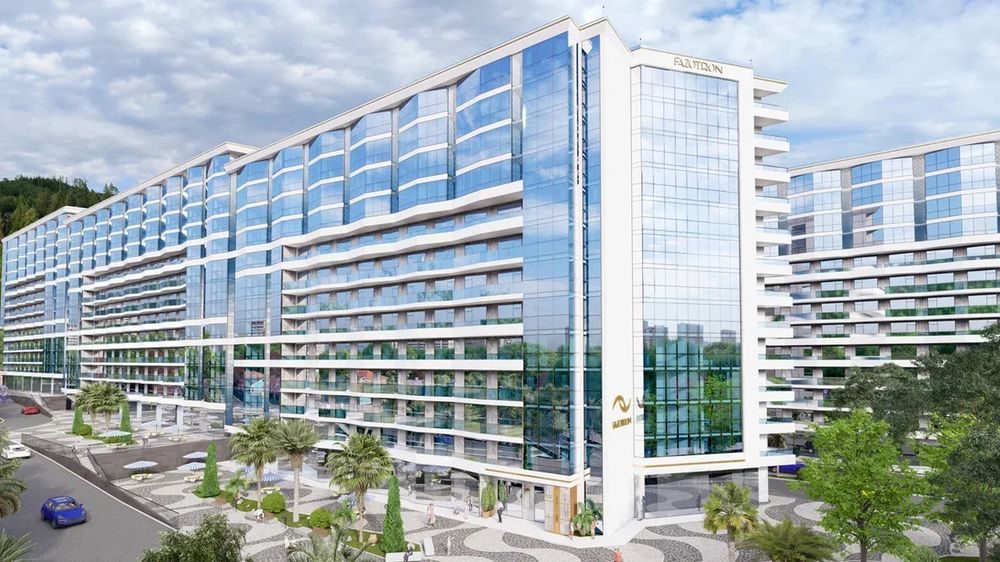 Сочи, Центральный район · апартаменты · бизнесАО Fazotronот 8,5 млн ₽ · 29,2–98 м² · сдача: 4 кв. 2026Расчётный доход ≈ 1,1 млн ₽ в год1-комнатные, 40 м² · базовый сценарий
 Сочи, Центральный район · квартиры · бизнесЖК Отражение Сочиот 10,9 млн ₽ · 31–107,3 м² · сданРасчётный доход ≈ 910 000 ₽ в год1-комнатные, 40 м² · базовый сценарий
Как отобрано: объекты каталога «Империи», подходящие под условия страницы, в порядке каталога — сначала проекты с наибольшим числом лотов в продаже. Цены и статус — из каталога на сегодня. Расчётный доход — модель сайта: рыночные ставки аренды по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6% и коммунальные платежи; допущения раскрыты в калькуляторе на странице объекта. Это не обещание дохода.
Частые вопросы
Что выгоднее, если вкладывать не 10 млн, а 3–5 млн ₽?
Логика та же, но на 3–5 млн ₽ в Сочи почти нет ликвидных объектов, а у вклада появляется преимущество: большая часть суммы помещается в застрахованный лимит одного-трёх банков.
Учитывает ли расчёт инфляцию?
Таблицы номинальные. Чтобы 10 млн ₽ сохранили покупательную способность, через 5 лет нужно около 12,6 млн ₽ (инфляция 7% в 2026 году и 4–4,5% далее — допущение). Осторожный сценарий квартиры до этого уровня не дотягивает.
Почему вклад в расчёте даёт меньше 12,9% годовых?
Потому что 12,9% — ставка только первого года. Дальше ставки снижаются, а с процентов сверх необлагаемой суммы удерживается НДФЛ. Средняя доходность за 5 лет в базовом сценарии — 8,9% годовых.
- InvestFuture, 25.08.2026 — средняя максимальная ставка по вкладам в десяти крупнейших банках, мониторинг Банка России.
- SberCIB, 26.10.2026 — решение Банка России по ключевой ставке от 23.10.2026 и прогноз регулятора.
- Финансы Mail, 14.08.2026 и БУХ.1С, 05.02.2026 — правила налога на проценты по вкладам (ст. 214.2 НК РФ).
- РБК Недвижимость, 29.05.2026 — средние цены посуточной аренды на морских курортах к лету 2026 года, Суточно.ру.
- Российская газета, 11.05.2026 — ставки аренды, загрузка и окупаемость курортного жилья, оценки брокеров и «НДВ Супермаркет недвижимости».
- РБК Недвижимость, 06.11.2026 — цены предложения на вторичном рынке в 50 городах, оценка SRG за октябрь 2026 года.
- Расчёты редакции «Империи»: модель дохода от аренды — та же, что в калькуляторе на страницах объектов (ставки по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6%, коммунальные платежи).
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты — модели с указанными допущениями; доходность в прошлом не гарантирует доходности в будущем. Данные актуальны на 11 ноября 2026.

 Звоните нам
 Обработка персональных данных
