

Семейная ипотека в Сочи в 2026 году: ставки, лимиты и порядок сделки
Купить квартиру в Сочи по семейной ипотеке можно в новостройке у застройщика, в готовом доме от застройщика или при строительстве на своём участке по подряду с эскроу. С 1 октября 2026 года для новых договоров ставка зависит от числа детей: в Сочи, как и во всём Краснодарском крае, она составляет от 10% для семьи с одним ребёнком до 2% для семьи с пятью и более детьми. Первый взнос — от 20%, программа действует до 31.12.2030.
Ставки и лимиты для Сочи с 1 октября 2026
Москва, Санкт-Петербург и их области получили собственные лимиты, а Сочи относится к остальным регионам. Для новых кредитных договоров условия такие:
| Детей в семье | Ставка | Лимит кредита по программе |
|---|---|---|
| 1 | 10% | 6 млн ₽ |
| 2 | 8% | 8 млн ₽ |
| 3 | 6% | 10 млн ₽ |
| 4 | 4% | 10 млн ₽ |
| 5 и более | 2% | 10 млн ₽ |
Если квартира дороже, недостающую сумму банк может добавить в тот же кредит, но уже по рыночной ставке — так работает комбинированная ипотека. Договоры, подписанные до 1 октября 2026 года, обслуживаются на прежних условиях.
Когда семье с одним-двумя детьми доступна ставка 6%
- при строительстве дома по подряду с эскроу или покупке готового дома у застройщика;
- если первоначальный взнос превышает 50% стоимости;
- если в семье растёт ребёнок-инвалид.
Кто подходит под программу, а кто нет
Подходят
- семьи, где есть ребёнок младше 7 лет, то есть до 6 лет включительно;
- семьи с ребёнком-инвалидом до 18 лет;
- супруги, которые по правилам с февраля 2026 года выступают в сделке как заёмщик и созаёмщик.
Не подходят
- семьи, где младшему ребёнку уже исполнилось 7 и нет ребёнка-инвалида;
- семьи, которые уже воспользовались льготой: с февраля 2026 года действует правило одной льготной ипотеки на семью — как оно применяется к вашему случаю, уточните в банке;
- покупатели апартаментов — нежилой фонд под программу не попадает;
- покупка по договору уступки прав требования.
Какое жильё в Сочи можно купить по программе
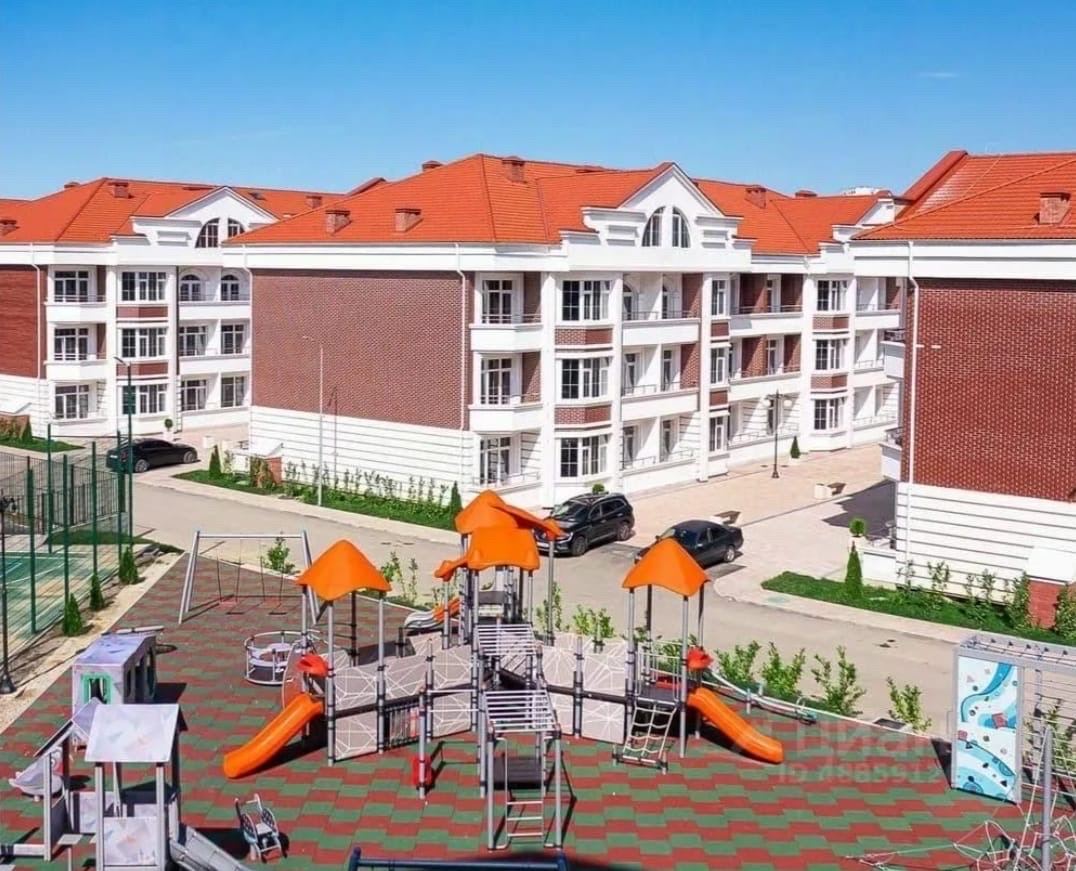
Основной вариант — квартира в строящемся или сданном доме, которую продаёт сам застройщик по ДДУ с эскроу-счётом. Под условия подпадают также готовый дом от застройщика и собственное строительство по договору подряда с эскроу. Готовое жильё от частных продавцов программа охватывает лишь в городах, где мало строят; Сочи в их число не входит, так что квартиру на вторичном рынке здесь по семейной ставке, как правило, не купить — актуальный перечень городов проверьте в сервисе ДОМ.РФ. Готовые квартиры с рыночной ипотекой смотрите в разделе вторичное жильё Большого Сочи.
Отдельная ловушка курорта — апартаменты. В Сочи их много в комплексах у моря, и в рекламе их нередко называют квартирами. По документам это нежилые помещения: ни семейная программа, ни материнский капитал на них не действуют.
Пример расчёта: как число детей меняет платёж
Это пример, а не предложение банка. Квартира в новостройке стоит 7,5 млн ₽, семья вносит 1,5 млн ₽ (20%) и берёт кредит 6 млн ₽ на 15 лет — в пределах срока субсидирования.
| Ситуация | Ставка | Платёж в месяц, около |
|---|---|---|
| Один ребёнок | 10% | 64,5 тыс. ₽ |
| Родился второй, ставку пересчитали | 8% | 57,3 тыс. ₽ |
| Трое детей | 6% | 50,6 тыс. ₽ |
| Без льготы, средневзвешенная ставка по новостройкам на 21.10.2026 | 18,7% | 99,7 тыс. ₽ |
Даже самая высокая семейная ставка экономит больше 35 тыс. ₽ в месяц по сравнению с рынком — поэтому купить квартиру в Сочи по семейной ипотеке, пока ребёнок подходит по возрасту, обычно выгоднее, чем ждать снижения рыночных ставок. Свой вариант посчитайте в калькуляторе на этой странице: укажите цену, взнос и число детей.
Документы для банка
- паспорта и СНИЛС обоих супругов;
- свидетельство о браке и свидетельства о рождении детей, при необходимости — подтверждение инвалидности ребёнка;
- подтверждение дохода и занятости по требованиям выбранного банка;
- сертификат на материнский капитал, если он пойдёт во взнос;
- документы по объекту — ДДУ или договор подряда; часть из них банк запрашивает у застройщика сам.
Пошагово: от заявки до ключей
- Проверяем право на программу и считаем, какие ставка и лимит вам положены.
- Получаем одобрение банка на сумму — до выбора квартиры, чтобы искать в реальном бюджете.
- Выбираем новостройку, аккредитованную банком, и бронируем лот.
- Подписываем ДДУ, вносим взнос на эскроу-счёт, регистрируем договор.
- После ввода дома — приёмка, право собственности и регистрация членов семьи в квартире: на это даётся 9 месяцев, сохранять её нужно 5 лет. Порядок отсчёта сверьте с кредитным договором.
Почему банки отказывают семьям и как этого избежать
- Ребёнку вот-вот исполнится 7. Не откладывайте: право проверяют на момент оформления кредита, поэтому начинайте с одобрения, а не с долгого выбора квартиры.
- Объект не подходит. Апартаменты, уступка или вторичка — частые причины отказа уже после того, как одобрили самого заёмщика.
- Супруг не участвует в сделке. Без созаёмщика-супруга заявку по новым правилам не примут.
- Высокая долговая нагрузка. Банк учитывает все кредиты и лимиты по картам; закройте лишние кредитки до подачи заявки.
- Неподтверждённый доход. Неофициальную часть зарплаты банк не учтёт — считайте сумму кредита от того, что можете документально подтвердить.
Условия программы и банков меняются; итоговые ставку, лимит и требования фиксирует кредитный договор на дату сделки.

 Звоните нам
 Обработка персональных данных