

Шаг 1. Разберитесь с долгами
Кредитная карта под 30–40% годовых и потребительский кредит под 25% — это «инвестиции наоборот». Никакой надёжный инструмент не даёт столько. Досрочное погашение дорогого долга — самое доходное вложение без риска. Исключение — льготная ипотека под ставку ниже вклада: её гасить досрочно невыгодно.
Шаг 2. Создайте подушку
Сумма на 3–6 месяцев обычных расходов, которая лежит там, откуда её можно забрать за день: накопительный счёт, короткий вклад, фонд денежного рынка. Подушка нужна не для дохода, а чтобы не продавать долгие вложения в неудачный момент. Сейчас она ещё и зарабатывает около 13% годовых.
Шаг 3. Сформулируйте цель
«Хочу приумножить» — не цель. Цель — это сумма и дата: «первоначальный взнос 3 млн ₽ через три года», «квартира у моря через семь лет», «капитал, дающий 100 тыс. ₽ в месяц, через пятнадцать».
| Срок цели | Допустимый риск | Инструменты |
|---|---|---|
| До года | никакого | вклад, фонд денежного рынка |
| 1–3 года | минимальный | вклады, ОФЗ с погашением к дате |
| 3–7 лет | умеренный | ОФЗ, корпоративные облигации, небольшая доля акций |
| Больше 7 лет | выше | акции через фонды, недвижимость, золото как страховка |
Шаг 4. Откройте счёт и начните с простого
Брокерский счёт открывается бесплатно в приложении банка. Первые покупки — фонд денежного рынка и ОФЗ: на них видно, как работают биржа, купоны и налог, а потерять деньги трудно. Как устроен счёт — в материале «Брокерский счёт и ИИС».
Шаг 5. Вкладывайте регулярно
Регулярные взносы важнее точного выбора момента. Тот, кто каждый месяц покупает на одну и ту же сумму, покупает больше, когда дёшево, и меньше, когда дорого, — без попыток угадать рынок.
Сколько накопится, если откладывать 30 тыс. ₽ в месяц под 10% годовых после налога:
| Срок | Внесено | Накоплено |
|---|---|---|
| 3 года | 1,08 млн ₽ | около 1,25 млн ₽ |
| 5 лет | 1,8 млн ₽ | около 2,3 млн ₽ |
| 10 лет | 3,6 млн ₽ | около 6,1 млн ₽ |
Расчёт редакции: ежемесячные взносы, доходность 10% годовых с ежемесячной капитализацией. Доходность — допущение: нынешние 13–15% не сохранятся на десять лет.
Шаг 6. Добавляйте сложное постепенно
Акции, золото, недвижимость, тем более криптоактивы — после того как работают первые пять шагов. Правило для каждого нового инструмента: сначала понять, откуда берётся доход и как можно потерять, потом вложить небольшую сумму, потом наращивать.
Типичные ошибки начинающих
- Нет подушки. Первая же непредвиденная трата заставляет продавать вложения в минус.
- Погоня за доходностью. Обещание 30% годовых «без риска» — почти всегда пирамида или высокорисковый продукт.
- Всё в одном. Одна акция, одна облигация, один банк.
- Частые сделки. Комиссии и налоги съедают результат, а угадать движение рынка не удаётся почти никому.
- Продажа в панике. Просадка на 20–30% у акций — норма; убытком она становится при продаже.
- Инвестиции в кредит. При ставках выше 20% это ставка против себя.
Когда в плане появляется недвижимость
Квартира — крупная, неделимая и малоликвидная покупка. Она уместна, когда есть подушка, нет дорогих долгов, горизонт от семи лет и капитал не меньше 8–10 млн ₽ — либо когда жильё нужно и для себя. До этого момента деньги на будущую покупку разумно копить в облигациях и на вкладах. Как сравнить варианты — в обзоре «Куда вложить деньги» и в разделе «Недвижимость Сочи».
- SberCIB, 26.10.2026 — решение Банка России по ключевой ставке от 23.10.2026 и прогноз регулятора.
- InvestFuture, 25.08.2026 — средняя максимальная ставка по вкладам в десяти крупнейших банках, мониторинг Банка России.
- InvestFuture, 13.09.2026 — доходности ОФЗ на 11.09.2026 и итоги аукциона Минфина 02.09.2026.
Этот блок не относится к теме статьи: это актуальные объекты из нашего каталога для тех, кто рассматривает и недвижимость.
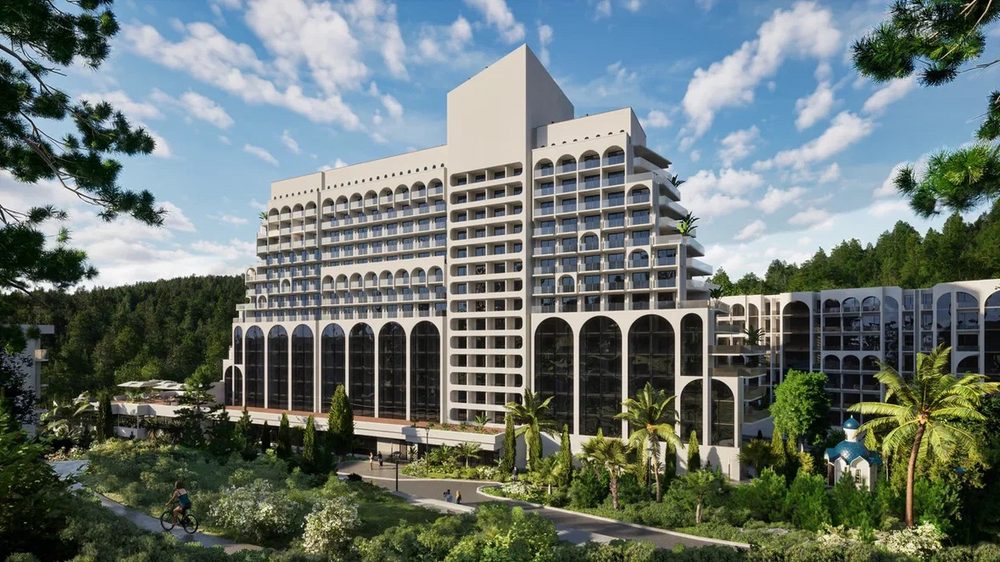 Лазаревский район Сочи · апартаменты · элитГК Белые Ночиот 21,2 млн ₽ · 24,1–69,7 м² · сдача: 3 кв. 2028Расчётный доход ≈ 2,5 млн ₽ в год2-комнатные, 46 м² · базовый сценарий
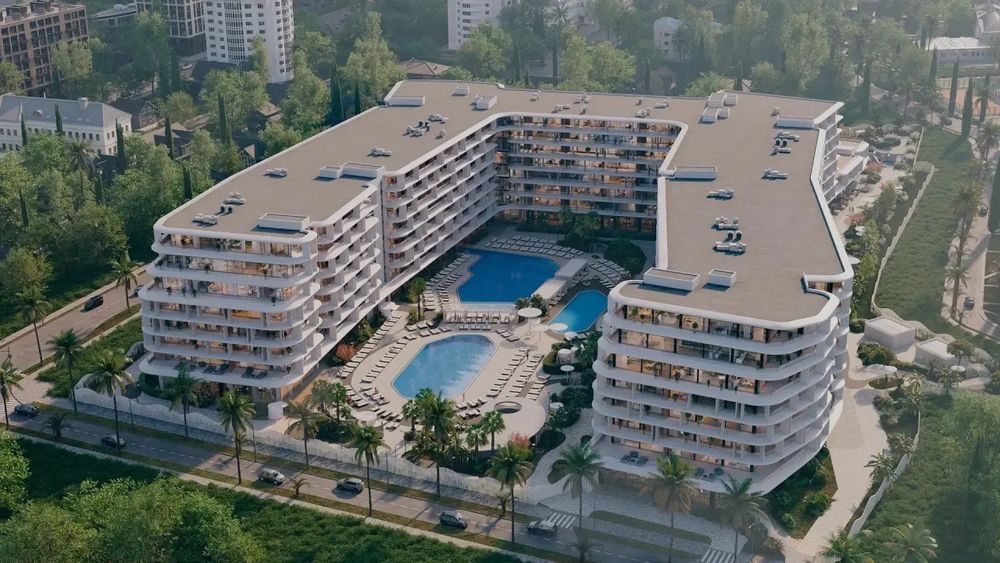 Адлер · апартаменты · элитГК ALEAN EMERALD MANDARIN GARDEN 5*от 75,2 млн ₽ · 55,6–182 м² · сдача: 4 кв. 2030Расчётный доход ≈ 2,6 млн ₽ в год3-комнатные, 90 м² · базовый сценарий
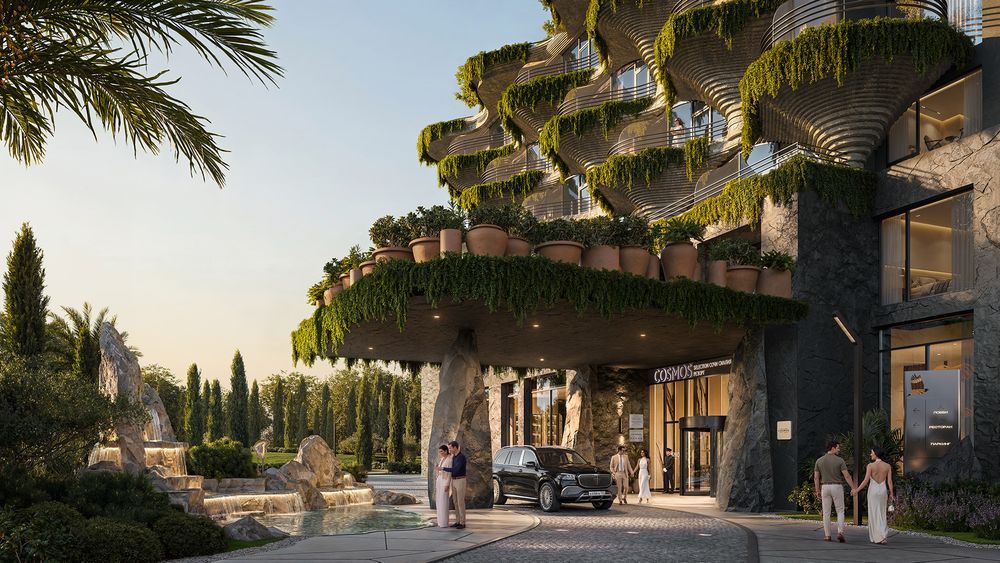 Адлер · апартаменты · элитГК Cosmos Selection Сочи Сиалия Резорт 5*от 26,7 млн ₽ · 27,8–68,3 м² · сдача: 1 кв. 2029Расчётный доход ≈ 1,7 млн ₽ в год1-комнатные, 40 м² · базовый сценарий
Как отобрано: объекты каталога «Империи», подходящие под условия страницы, в порядке каталога — сначала проекты с наибольшим числом лотов в продаже. Цены и статус — из каталога на сегодня. Расчётный доход — модель сайта: рыночные ставки аренды по району, загрузка по месяцам, комиссия управляющей компании 25%, налог 6% и коммунальные платежи; допущения раскрыты в калькуляторе на странице объекта. Это не обещание дохода.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Расчёты — модели с указанными допущениями; доходность в прошлом не гарантирует доходности в будущем. Данные актуальны на 11 ноября 2026.

 Звоните нам
 Обработка персональных данных
