

Что предлагает регулятор
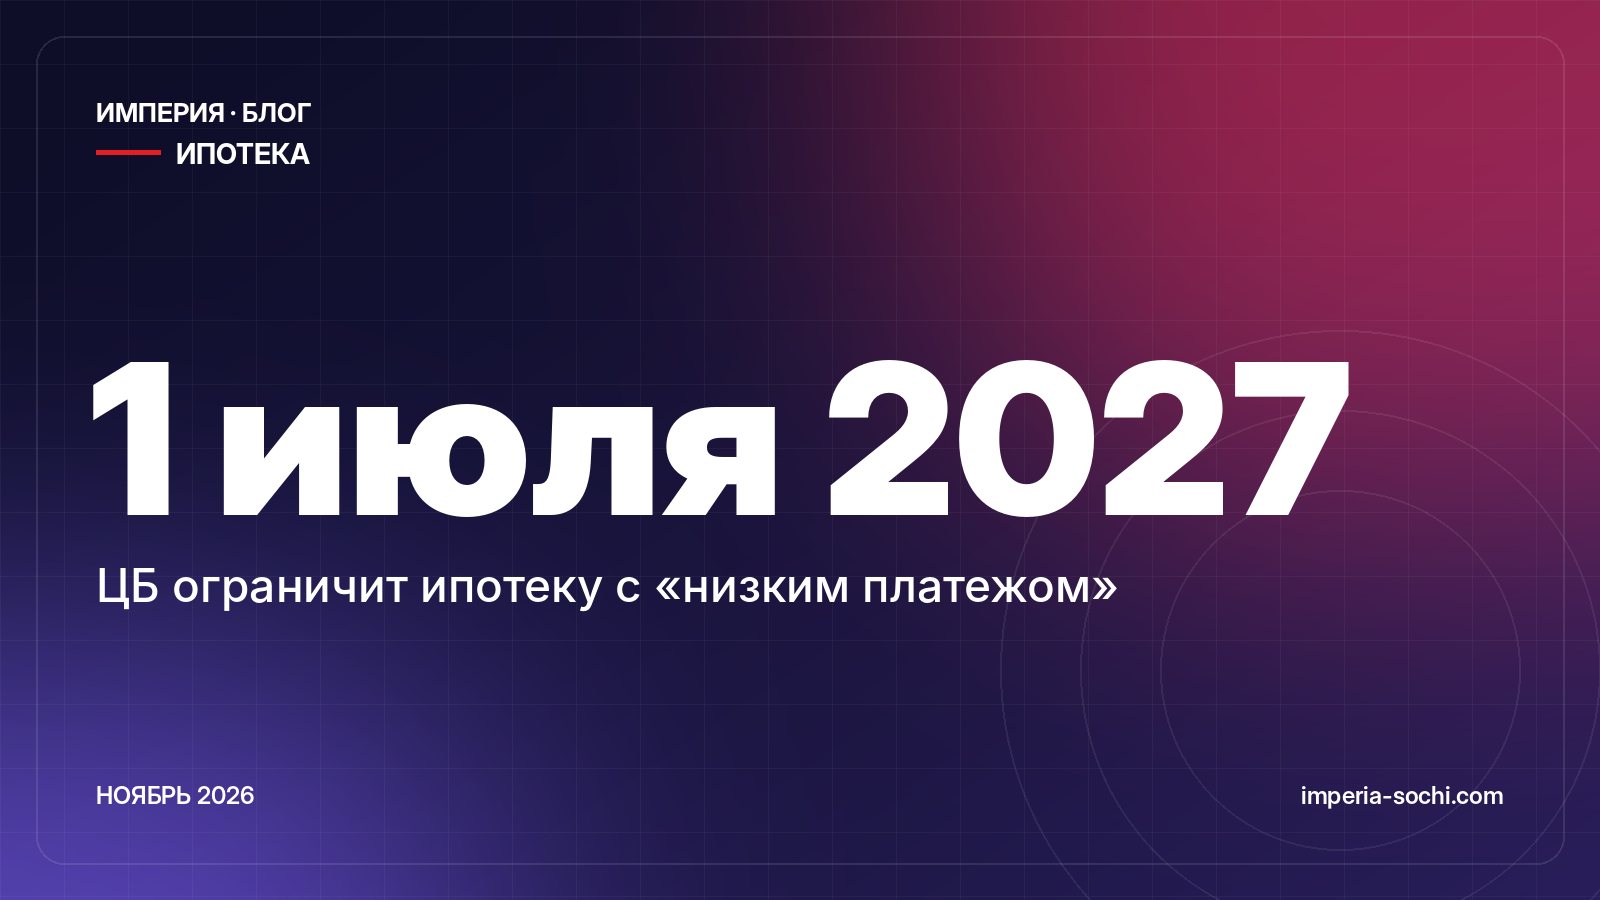
- 1 июля 2027вступление ограничений в силу
- +20%порог роста платежа в первые три года
- +50 п.п.надбавка к резервам банков
- 3 годамаксимальный льготный период
Если платёж по кредиту в первые три года вырастает более чем на 20% по сравнению со средним за предыдущие 12 месяцев, банк должен будет формировать по такому кредиту повышенные резервы. Проект нормативов ЦБ планирует представить в первом квартале 2027 года. Государственные программы ограничения не затронут.
Почему это важно
Типичная схема выглядит так: первые 1–2 года ставка около 5%, затем — рыночная, около 18%. По оценкам участников рынка, в начале 2026 года такие программы составляли 20–30% выдач в новостройках, а платёж после стартового периода в отдельных случаях вырастает вдвое и более.
Что делать покупателю
- До середины 2027 года программы с субсидированной ставкой продолжат работать, но их станет меньше.
- Считайте не стартовый, а полный платёж после окончания льготного периода.
- Сравнивайте субсидию застройщика со скидкой при оплате наличными или рассрочкой — иногда это выгоднее.
Рассчитаем платёж и подберём выгодный вариант: рыночная ипотека, семейная или рассрочка от застройщика. Квартиры в Сочи в ипотеку · в рассрочку · 8 800 444-62-43.
Источник: материал «Известий» в публикации Финансы Mail, 6 ноября 2026 года.

 Звоните нам
 Обработка персональных данных
