

Главные цифры января–сентября
- 18,9 тыс.лотов в продаже (+36%)
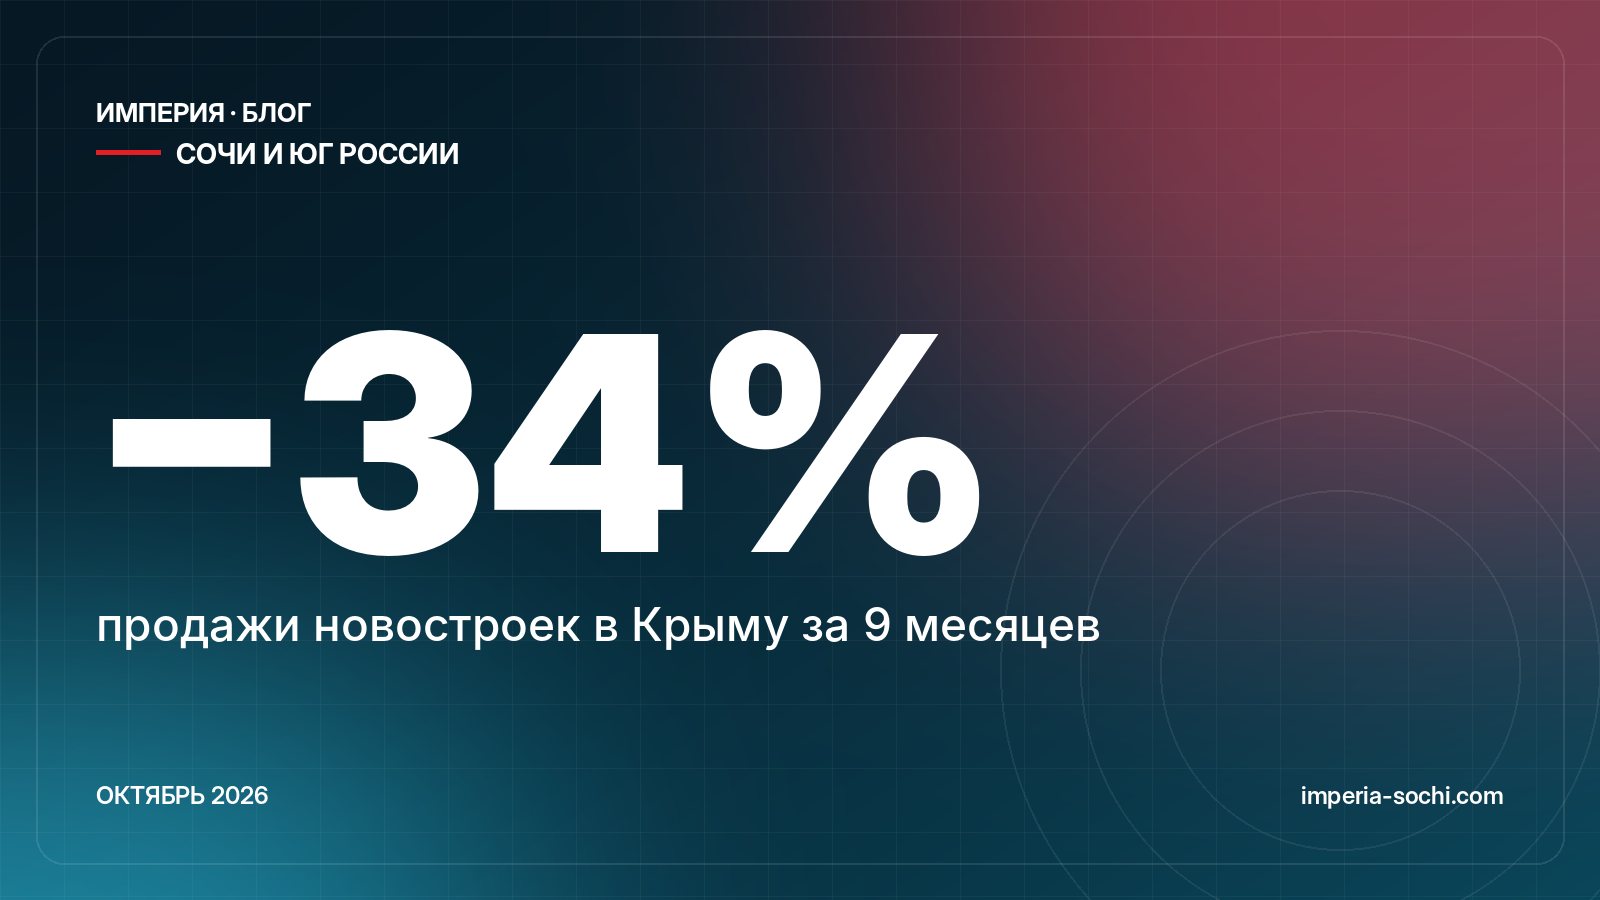
- 4,8 тыс.сделок (−34,2%)
- 245 тыс. ₽средняя цена м² (−8,5%)
Ситуация по городам
| Город | Предложение | Продажи |
|---|---|---|
| Феодосия | +200% (1,2 тыс.) | −41,4% |
| Севастополь | +157,1% (1,8 тыс.) | −7,9% |
| Ялта | +50% | −40,7% |
| Алушта | +58,8% | −64,9% |
| Симферополь | +11,9% (6,6 тыс.) | — |
Ввод жилья в Крыму за девять месяцев снизился на 15%. Покрытие эскроу-счетов по крымским проектам — менее 40% против 68% в среднем по России: застройщикам приходится сильнее опираться на банковское финансирование.
Что это значит для покупателя
Избыток предложения и снижение цен — редкий для курортного рынка момент, когда у покупателя есть выбор и возможность торга. При этом особенно важно проверять застройщика: надёжность компании, ход строительства и сроки сдачи прошлых проектов.
Мы отбираем проекты в Крыму с проверенными застройщиками. Смотрите новостройки Крыма, а также Ялты, Феодосии и квартиры в Крыму.
Источник: обзор RuInformer по данным bnMAP.pro и «Коммерсанта», 27 октября 2026 года.

 Звоните нам
 Обработка персональных данных
